

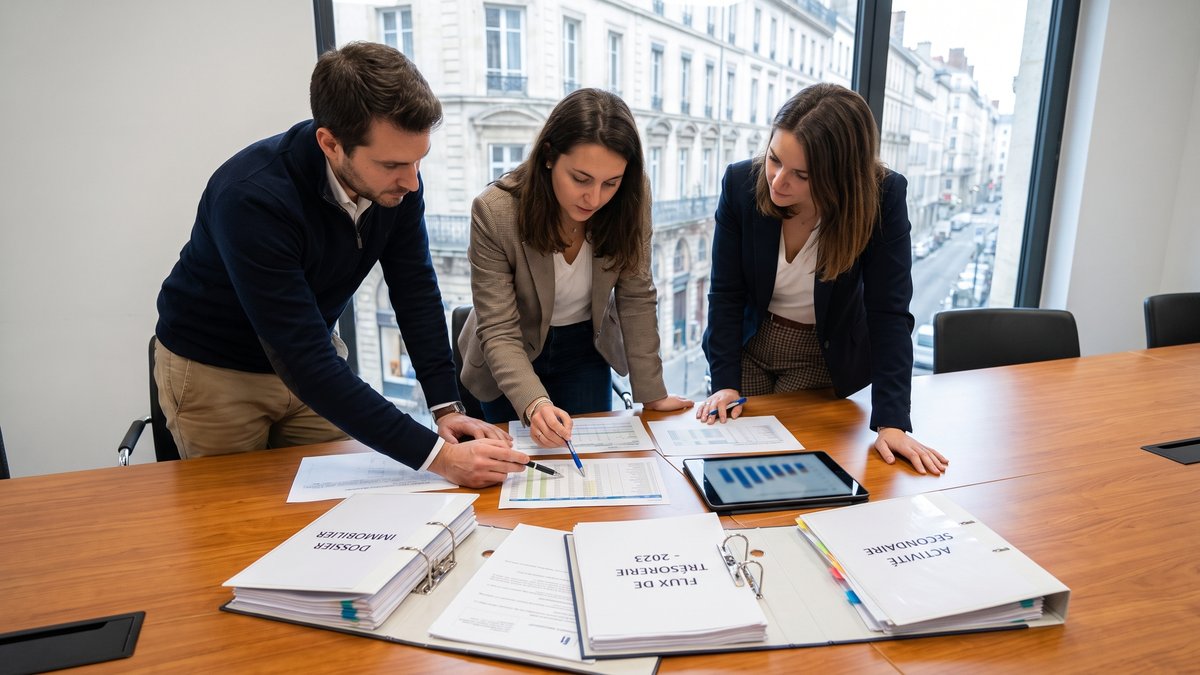
Vendre dans 18 mois : clarifier le périmètre de cession avant que les repreneurs ne doutent
À 18 mois d'une cession d'entreprise, le vrai sujet n'est pas seulement la performance. C'est souvent la lisibilité. Un périmètre de cession de PME mal défini, avec immobilier, trésorerie excédentaire ou activité annexe, suffit à brouiller la lecture des repreneurs et à affaiblir la négociation.
Une entreprise rentable peut devenir difficile à lire
Beaucoup de PME sont vendables en l'état, mais pas forcément présentables sans frottement. Pour un repreneur, la première question n'est pas théorique : qu'achète-t-il exactement ? Des titres avec des murs logés dans une structure liée, une trésorerie abondante qui ne finance pas l'exploitation, une activité annexe gardée par habitude mais peu cohérente avec le cœur du modèle ? Dès que ces sujets apparaissent tard, la discussion se déplace du projet industriel vers la complexité du dossier.
C'est là qu'une valorisation du périmètre de cession se joue, parfois plus que dans un tableur. Un acheteur finance plus facilement ce qu'il comprend. Inversement, il décote ce qui lui semble ambigu, même lorsque l'ambiguïté est parfaitement explicable. Et dans une transaction dont la durée moyenne tourne souvent autour de 18 mois, perdre plusieurs semaines sur le périmètre n'a rien d'anodin.
Les trois zones qui brouillent le plus souvent la lecture
Les murs d'exploitation
La question de sortir l'immobilier avant la vente de l'entreprise n'appelle pas de réponse automatique. Si les murs sont détenus dans une SCI liée, il faut d'abord vérifier si leur conservation hors du périmètre rend l'exploitation plus claire ou, au contraire, plus fragile. Un loyer sous-évalué gonfle artificiellement l'EBE ; un loyer remonté trop brutalement peut dégrader la rentabilité apparente. Nous l'avons déjà observé dans des dossiers proches de celui évoqué dans cet article sur la SCI liée.
Le repreneur regarde alors trois choses : la sécurité d'usage, le niveau de loyer normalisé et la cohérence patrimoniale. Si ces points ne sont pas cadrés, la discussion glisse vite vers le risque locatif et bancaire.
La trésorerie qui dépasse le besoin réel
La trésorerie excédentaire en cession est un autre malentendu classique. Le dirigeant y voit souvent le fruit d'années de gestion prudente. Le repreneur, lui, distingue ce qui soutient le besoin en fonds de roulement de ce qui peut être distribué ou extrait avant la vente. Tant que cette frontière n'est pas documentée, chacun parle d'un prix différent sans toujours s'en rendre compte.
Le sujet touche directement au financement. Une banque finance plus volontiers une activité et ses besoins opérationnels qu'une trésorerie dormante intégrée sans logique précise. Là encore, le flou coûte cher, parfois discrètement.
L'activité annexe gardée par inertie
Une activité annexe avant cession de PME peut avoir du sens si elle nourrit la marge, sécurise des clients ou apporte une barrière à l'entrée. Mais si elle mobilise du management, brouille les indicateurs ou attire un autre profil d'acquéreur, elle devient un angle mort. Le repreneur ne voit plus un métier lisible ; il voit une addition d'histoires qu'il devra trier après acquisition.
Ce point mérite souvent un détour par la terminologie du métier, tant les mots employés - filiale, branche, actif non stratégique, cession partielle - peuvent créer des confusions inutiles.
Ce que le repreneur perçoit tout de suite comme un risque
Un acquéreur sérieux n'est pas effrayé par la complexité en soi. Il s'inquiète surtout de la complexité non préparée. Quand le périmètre n'est pas stabilisé, il anticipe des effets en chaîne : fiscalité mal arbitrée, contrats à revoir, dette à renégocier, calendrier qui glisse, garanties qui s'alourdissent.
Le risque principal n'est donc pas seulement une baisse de prix. C'est aussi une négociation interminable, avec une lettre d'intention prudente, des conditions suspensives plus nombreuses et des discussions tardives sur ce qui aurait dû être décidé avant. Nous faisons souvent ce travail dès la phase de diagnostic de cession : rendre l'entreprise lisible avant même de la mettre en face d'un acheteur.
Quand il faut séparer, et quand il vaut mieux garder
Sortir un actif ou une activité avant la vente devient pertinent si cela clarifie le modèle économique, facilite le financement et réduit les objections prévisibles. C'est fréquemment le cas pour une trésorerie sans usage opérationnel identifié, pour des murs détenus à côté de l'exploitation, ou pour une activité secondaire sans synergie réelle.
À l'inverse, il vaut mieux conserver le périmètre si la séparation détruit de la valeur, fragilise un contrat clé, complique la fiscalité ou oblige à reconstituer artificiellement des flux internes. Une séparation tardive et mal préparée peut d'ailleurs inquiéter davantage qu'un périmètre complet mais bien expliqué. Ce n'est pas très intuitif, pourtant c'est souvent là que se joue la crédibilité du vendeur.
À Dijon, un atelier rentable mais un périmètre qui faisait hésiter les repreneurs
Dans une opération industrielle, le sujet n'était ni la marge ni le carnet de commandes. C'était un petit bâtiment attenant, détenu à part, une trésorerie élevée et une activité de négoce devenue marginale. Les repreneurs posaient tous les mêmes questions, avec cette légère crispation que l'on reconnaît vite. En coordonnant l'analyse avec l'expert-comptable et l'avocat, puis en préparant deux scénarios de périmètre, nous avons pu présenter un ensemble plus net, appuyé par une évaluation défendable et une documentation plus simple dans la préparation des échanges. La discussion a cessé de tourner autour des accessoires. C'est souvent un bon signe.
La bonne méthode à 18 mois
La meilleure séquence reste sobre. D'abord, cartographier précisément ce qui relève de l'exploitation et ce qui relève du patrimoine ou de l'histoire du dirigeant. Ensuite, tester deux ou trois scénarios de périmètre avec leurs conséquences sur la valeur, la fiscalité et la capacité de financement du repreneur. Enfin, choisir une ligne et s'y tenir.
Cette préparation ne se mène pas seul. Elle suppose une coordination réelle entre les compétences mobilisées dans une cession, l'expert-comptable et l'avocat. Pour compléter ce travail, des ressources comme Bpifrance Création ou l'Ordre des experts-comptables permettent aussi de cadrer les enjeux de transmission. L'important, au fond, est simple : un acheteur peut discuter un prix ; il achète plus volontiers un périmètre qu'il comprend.
Rendre la cession plus lisible avant d'ouvrir le marché
Préparer une vente ne consiste pas seulement à attendre le bon moment. Il faut parfois retirer un peu de brouillard avant d'inviter les repreneurs à regarder l'entreprise de près. Si vous envisagez une cession à moyen terme, un travail précoce sur le périmètre évite bien des décotes silencieuses. Pour approfondir la préparation, vous pouvez consulter notre page vendre son entreprise ou parcourir nos articles pour comparer d'autres situations concrètes de transmission.


